
Løbende omkostninger er tilbagevendende udgifter ved et investeringsprodukt, som løbende reducerer den værdi, der bliver investeret og kan give afkast.
I denne forklaring
Hvad er løbende omkostninger?
Løbende omkostninger er udgifter, der hører til et investeringsprodukt og opkræves igen og igen, mens du ejer det. For en fond kan det for eksempel være udgifter til drift, administration og forvaltning. De angives ofte som en procentdel af fondens formue eller værdi.
Udgiften bliver ikke nødvendigvis vist som en separat hævning på din konto. Den kan i stedet blive trukket fra fondens aktiver, før fondens værdi eller afkast bliver opgjort. Investor.gov forklarer, at fondens løbende driftsudgifter kan trækkes indirekte fra fondens aktiver og dermed sænke investorens afkast.
En procent angiver en årlig sats, ikke et fast kronebeløb. Hvis værdien ændrer sig, ændrer det beløb, som satsen svarer til, sig også. De konkrete komponenter og beregningsmetoder kan afhænge af produktet og dokumentationen.
Løbende omkostninger er ikke alle omkostninger
Løbende omkostninger skal skelnes fra omkostninger, der kun opstår ved en handel. Kurtage er typisk knyttet til køb eller salg, mens et spread er forskellen mellem købs- og salgspris. De kan derfor påvirke resultatet på en anden måde end en tilbagevendende fondsudgift.
Der kan også være engangs- eller exitomkostninger, kontogebyrer og eventuelle resultat- eller performancegebyrer. Et tal for løbende omkostninger er derfor ikke nødvendigvis en komplet opgørelse af alle omkostninger ved at eje, købe eller sælge et produkt. Der findes heller ikke et universelt tal, hvor “TER” altid betyder alle omkostninger.
Et PRIIP-KID skal gøre centrale oplysninger om risiko, mulige resultater og omkostninger tilgængelige for detailinvestorer. EUR-Lex beskriver, at KID blandt andet skal vise omkostninger over tid og deres sammensætning. I Danmark oplyser Finanstilsynet, at PRIIP KID erstatter tidligere central investorinformation for de relevante produkter. Et felt i et KID er en oplysning om produktets omkostninger og metode, ikke en garanti for den faktiske fremtidige udvikling.
Hvorfor betyder små procenter noget?
En løbende omkostning reducerer værdien, der fortsat er investeret. Dermed kan den også reducere det afkast, som den del ellers kunne have skabt senere. Det er forskellen på selve gebyrbeløbet og den samlede virkning af både gebyret og den mistede forrentning.
Et hypotetisk regneeksempel
Antag et startbeløb på 10.000 kr., ingen indbetalinger eller udbetalinger og en konstant hypotetisk nominel bruttoafkastrate på 7 % om året i 20 år. Se bort fra skat og inflation. Antag også, at den årlige løbende omkostning trækkes ved hvert års slutning efter årets bruttoafkast. Med en omkostningssats på c er slutværdien derfor:
10.000 × ((1 + 0,07) × (1 − c))^20
Ved 0,2 % bliver slutværdien 37.178,03 kr. Ved 1,0 % bliver den 31.650,42 kr. Forskellen er 5.527,61 kr. i dette isolerede scenarie.
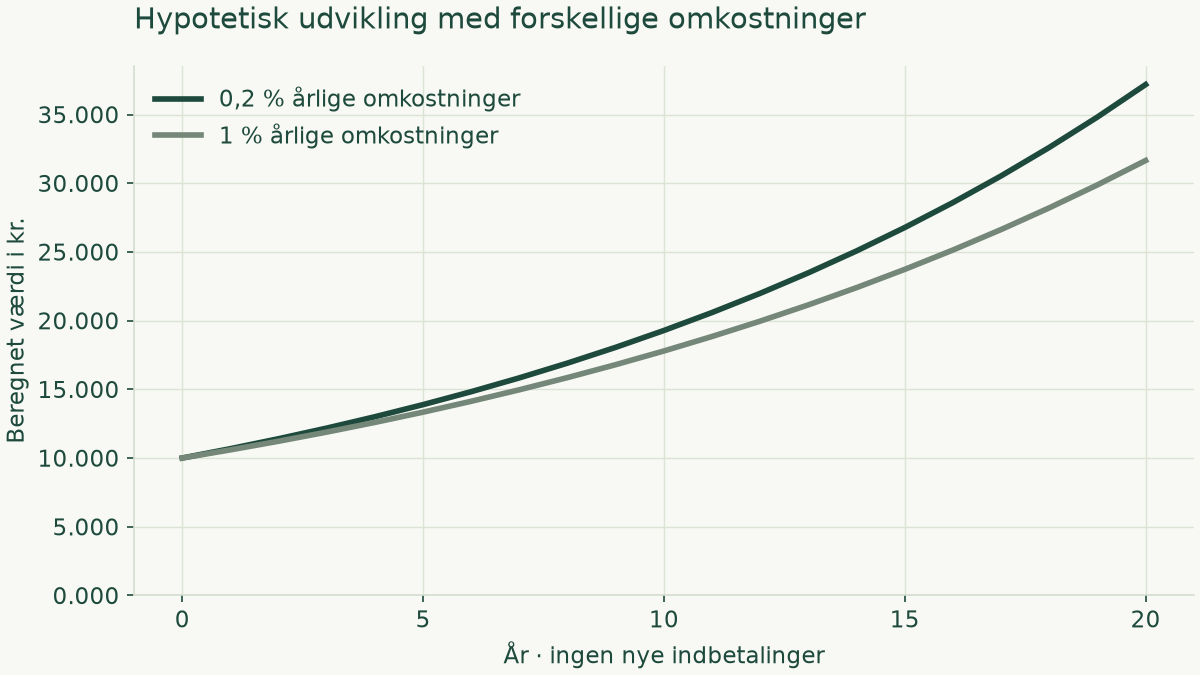
Forskellen er ikke kun, at der er trukket flere kroner i gebyr undervejs. I beregningen er de samlede nominelle gebyrtræk cirka 857,07 kr. ved 0,2 % og cirka 3.906,57 kr. ved 1,0 %. Resten af forskellen i slutværdien skyldes, at de trukne beløb ikke længere kunne forrentes i de efterfølgende år. Tallene er afrundet til øre efter beregningen og er ikke en prognose eller en forventning om et bestemt afkast.
De 7 % er alene en regneantagelse, så mekanikken kan ses. Det er ikke et universelt forventet afkast, og et lavere gebyr gør ikke et produkt risikofrit eller automatisk bedre. Faktisk afkast, omkostninger og produktvilkår kan udvikle sig anderledes.
Løbende omkostninger ved månedsopsparing
Ved en månedsopsparing bliver indbetalinger normalt investeret på forskellige tidspunkter. En løbende omkostning kan derfor påvirke hver indbetaling i den tid, den er investeret. Den præcise virkning afhænger blandt andet af saldoens størrelse, udviklingen i investeringerne og produktets metode til at opkræve omkostninger.
En indeksfond kan have løbende omkostninger, selv om den følger et indeks. Omkostningen er én del af forskellen mellem et før-omkostningsindeks og det afkast, investoren faktisk oplever. Afkast kan desuden opgøres før eller efter omkostninger, så sammenligningen skal bruge samme grundlag.
Samtidig kan en fond med højere løbende omkostninger have andre egenskaber end en fond med lavere omkostninger. Omkostningsprocenten fortæller ikke alene, hvor store udsving, tab eller andre omkostninger der kan forekomme. Investering kan give tab, og hverken omkostningsniveau, spredning eller tidshorisont garanterer et positivt resultat.
Hvad kan man læse i omkostningsoplysningerne?
Se først, hvilken kategori tallet dækker, hvilken periode det gælder, og om det er opgjort som procent eller kroner. Undersøg derefter, om dokumentet viser andre omkostninger separat. Et KID er lavet til standardiserede oplysninger og sammenligning, men konkrete kontogebyrer og handelsvilkår kan stå et andet sted.
Det er også vigtigt at se, om en oplysning er historisk, estimeret eller beregnet efter en bestemt metode. Et omkostningstal er ikke det samme som en beregning af dit personlige resultat. Skat og den konkrete behandling afhænger blandt andet af konto, produkt og gældende regler og er ikke med i eksemplet her.
Ofte stillede spørgsmål
Er løbende omkostninger det samme som kurtage?
Nej. Løbende omkostninger er tilbagevendende produkt- eller fondsudgifter. Kurtage er normalt knyttet til en handel. Et produkt kan have begge typer omkostninger.
Trækkes løbende omkostninger direkte fra min konto?
Ikke nødvendigvis. For en fond kan udgiften blive trukket fra fondens aktiver, så værdien udvikler sig lavere. Andre konto- eller servicegebyrer kan i stedet fremgå som separate posteringer. Se den konkrete produkt- og kontodokumentation.
Er laveste løbende omkostning altid bedst?
Nej. Omkostningen er kun én oplysning blandt flere, og den siger ikke alene noget om risiko, strategi, kvaliteten af indeksfølgning eller andre omkostninger. Artiklen vurderer ikke, hvilket produkt der passer til en bestemt person.
Er TER det samme som alle omkostninger?
Nej, ikke nødvendigvis. Betydningen og opgørelsen afhænger af sammenhængen. Handelsomkostninger, spread, konto- og eventuelle performancegebyrer kan være separate kategorier.
Giver et lavere gebyr et bestemt afkast?
Nej. Et lavere gebyr kan i et ellers identisk hypotetisk forløb efterlade mere af bruttoafkastet i investeringen, men afkastet kan både stige og falde. Eksemplet med 7 % er kun en regneantagelse og ikke en garanti eller prognose.
Kilder og afgrænsning
Kilderne er læst ved udarbejdelsen. Det er ikke en uafhængig ekspertgodkendelse. Teksten er generel information og inspiration, ikke personlig investeringsrådgivning.
- Finanstilsynet: Investoroplysninger, herunder PRIIP KIDAt PRIIP KID skal give detailinvestorer central information om blandt andet investeringsprodukter og deres omkostninger, og at PRIIP-reglerne gælder for relevante fonde til detailinvestorer fra 1. januar 2023.
- EUR-Lex: Key information about investment productsAt KID-dokumentet skal vise omkostninger, herunder løbende og andre omkostningskategorier, så detailinvestorer kan forstå og sammenligne produkter.
- Investor.gov: How Fees and Expenses Affect Your Investment PortfolioAt løbende gebyrer kan trækkes indirekte fra fondens aktiver, reducere afkastet og over tid også reducere det beløb, der ellers kunne have skabt afkast.
Investering indebærer risiko for tab. Hypotetiske regneeksempler er ikke prognoser. Læs om vores redaktionelle metode og ansvarsforbehold.